Da tempo il comparto delle costruzioni è investito da un fenomeno di decisa accelerazione dei prezzi alla produzione a cui si è associato un forte incremento dei prezzi di vendita delle abitazioni. Il fenomeno è diventato particolarmente evidente tra il 2021 ed il 2023, subito dopo la fase pandemica da Covid-19. Non solo, ma a partire dai primi mesi del 2026 il fenomeno inflazionistico ha ripreso la propria corsa raggiungendo, ad agosto, nuovi massimi.
Le analisi condotte dal Centro Studi CNI hanno preso in considerazione tre tipologie di dati: l’indice dei prezzi alla produzione nelle costruzioni, che tiene conto dei prezzi dei materiali e del costo della manodopera; l’andamento dei prezzi di alcuni prodotti da costruzione e l’indice dei prezzi di vendita delle abitazioni. L’obiettivo dello studio è di quantificare l’entità del fenomeno in atto, anche per immaginare che tipo di impatto esso potrà avere sulle dinamiche future del settore.
Le serie longitudinali considerate, peraltro, lasciano emergere alcuni elementi interessanti.
Nel periodo considerato, secondo i dati Istat, l’incremento maggiore dei costi alla produzione è stato registrato nel comparto delle opere infrastrutturali più che in quello della costruzione di edifici residenziali e non residenziali. In particolare, tra dicembre 2019 e agosto 2026 l’incremento dei prezzi nel comparto “strade e ferrovie” è stato del 26,9%, quello relativo al comparto “ponti e gallerie” è stato del 27,4% a fronte di un incremento del 15,5% registrato per la costruzione di edifici residenziali.
I dati mettono, inoltre, in evidenza come la crescita dei costi alla produzione sia stata più accentuata nel non residenziale rispetto al residenziale, dove hanno ampiamente operato gli incentivi dei Superbonus.
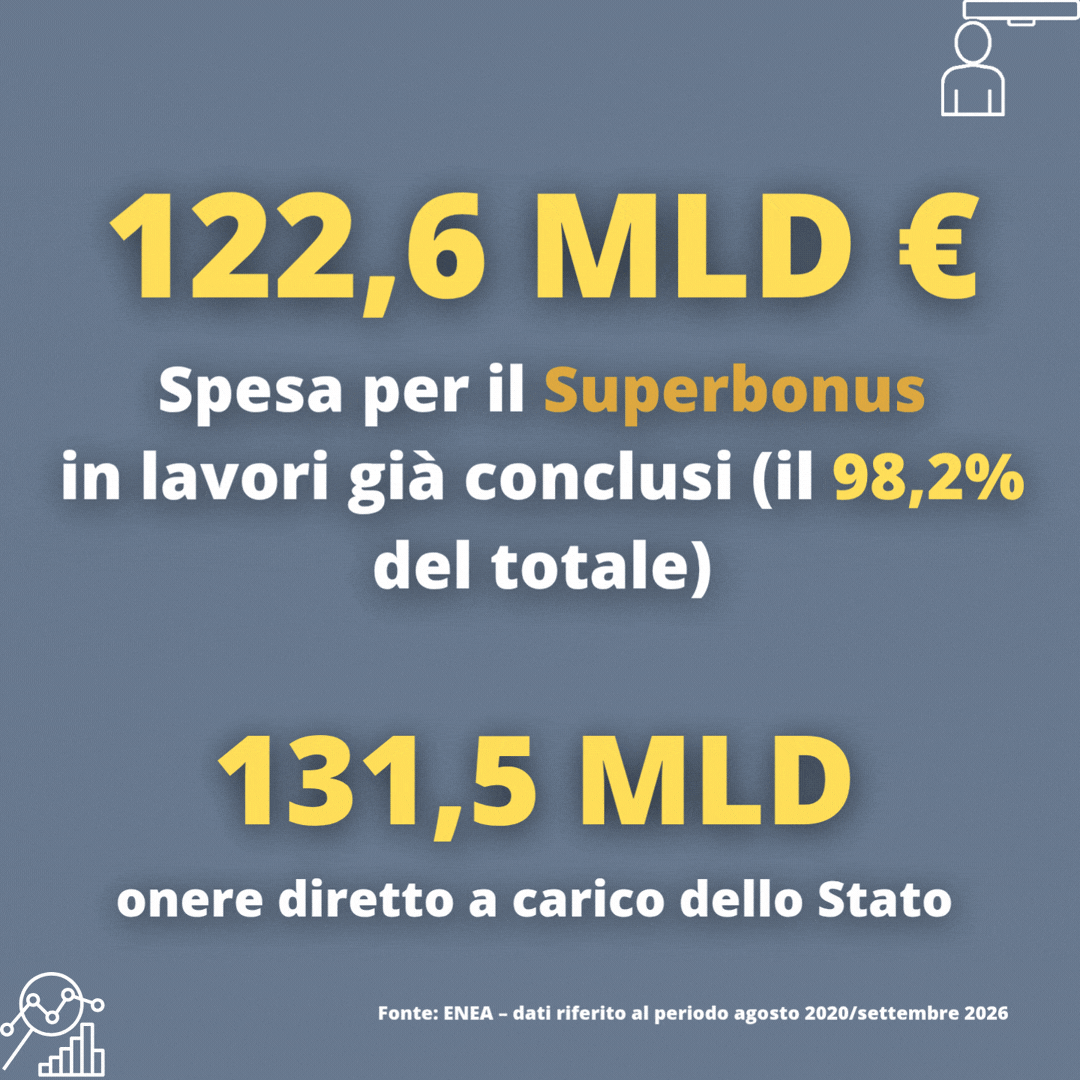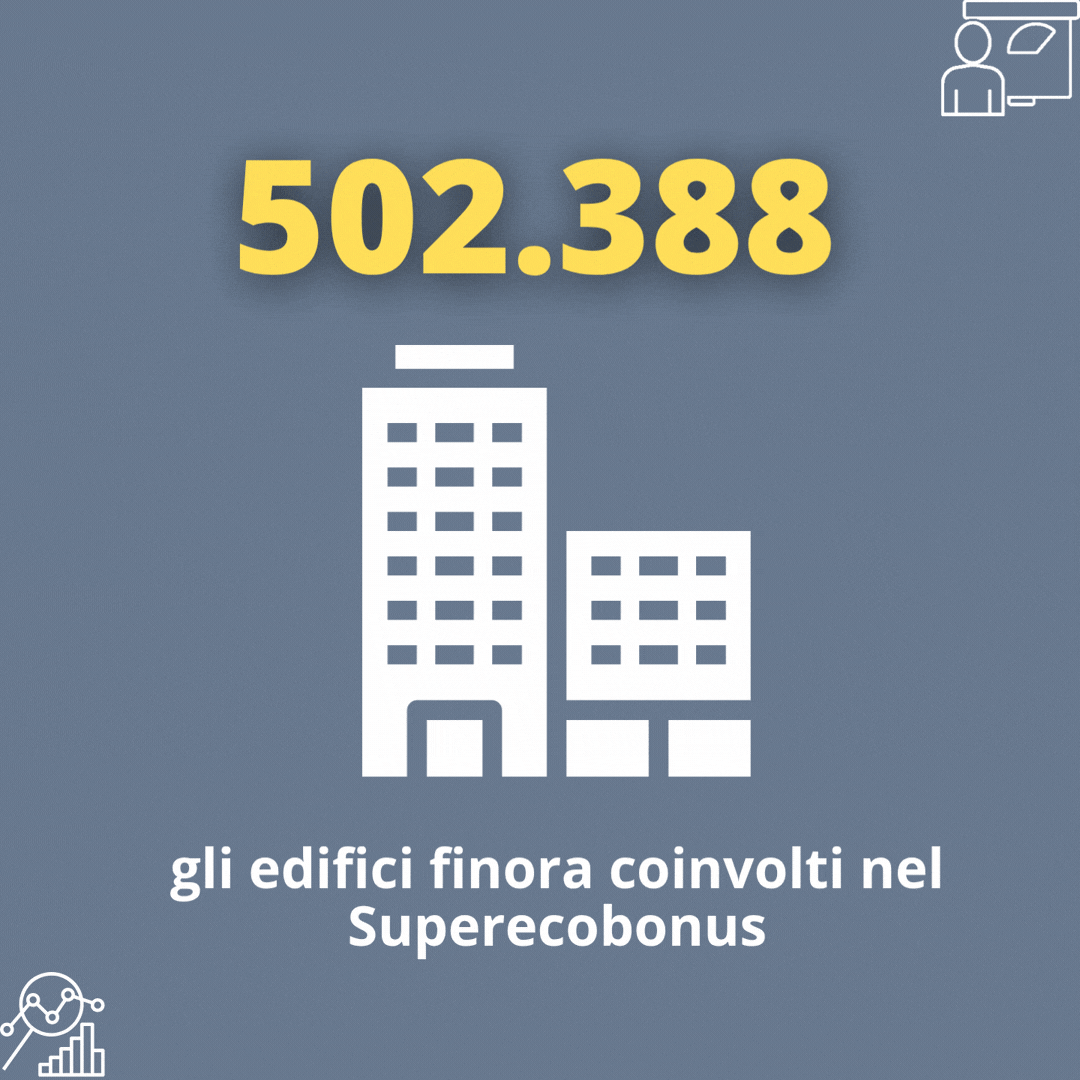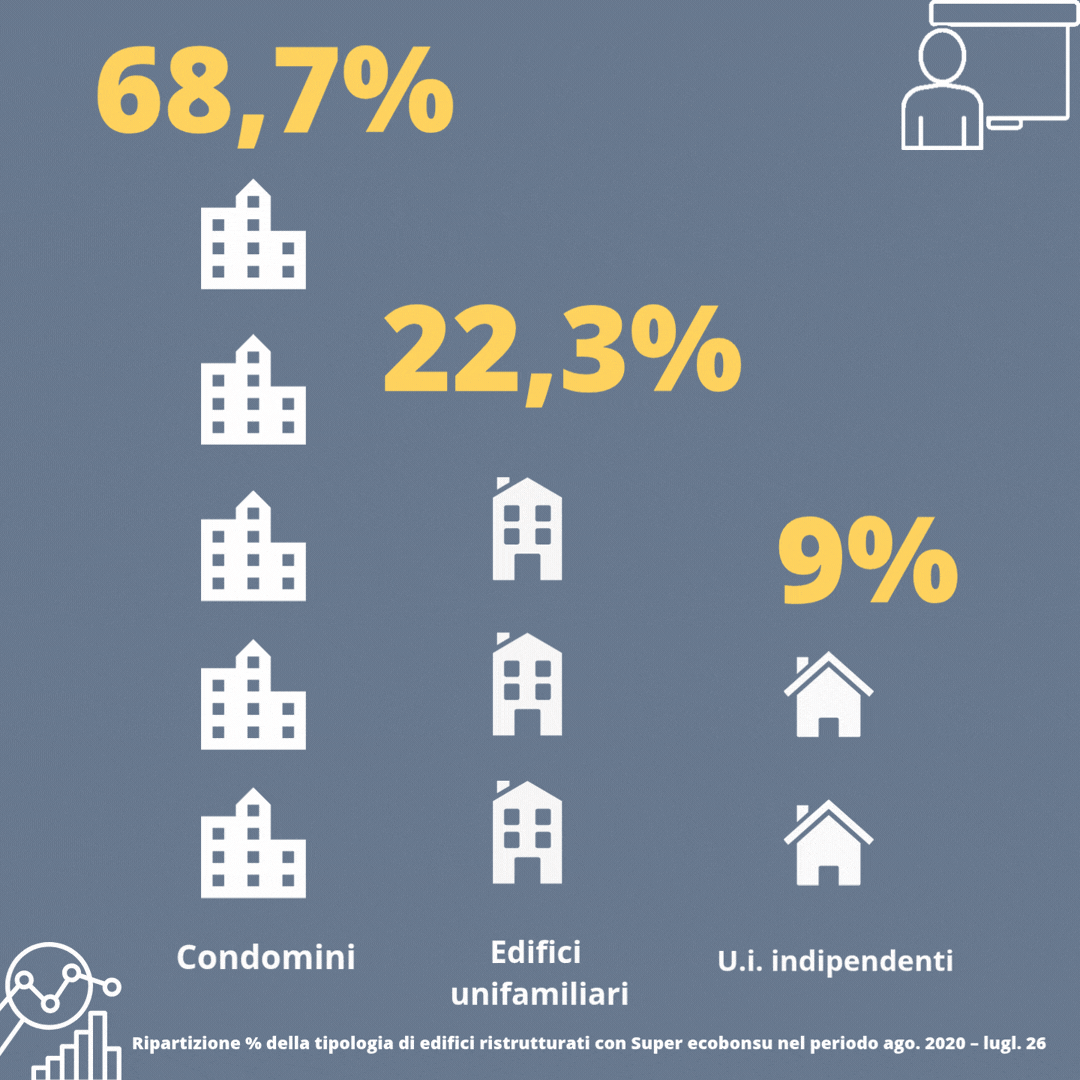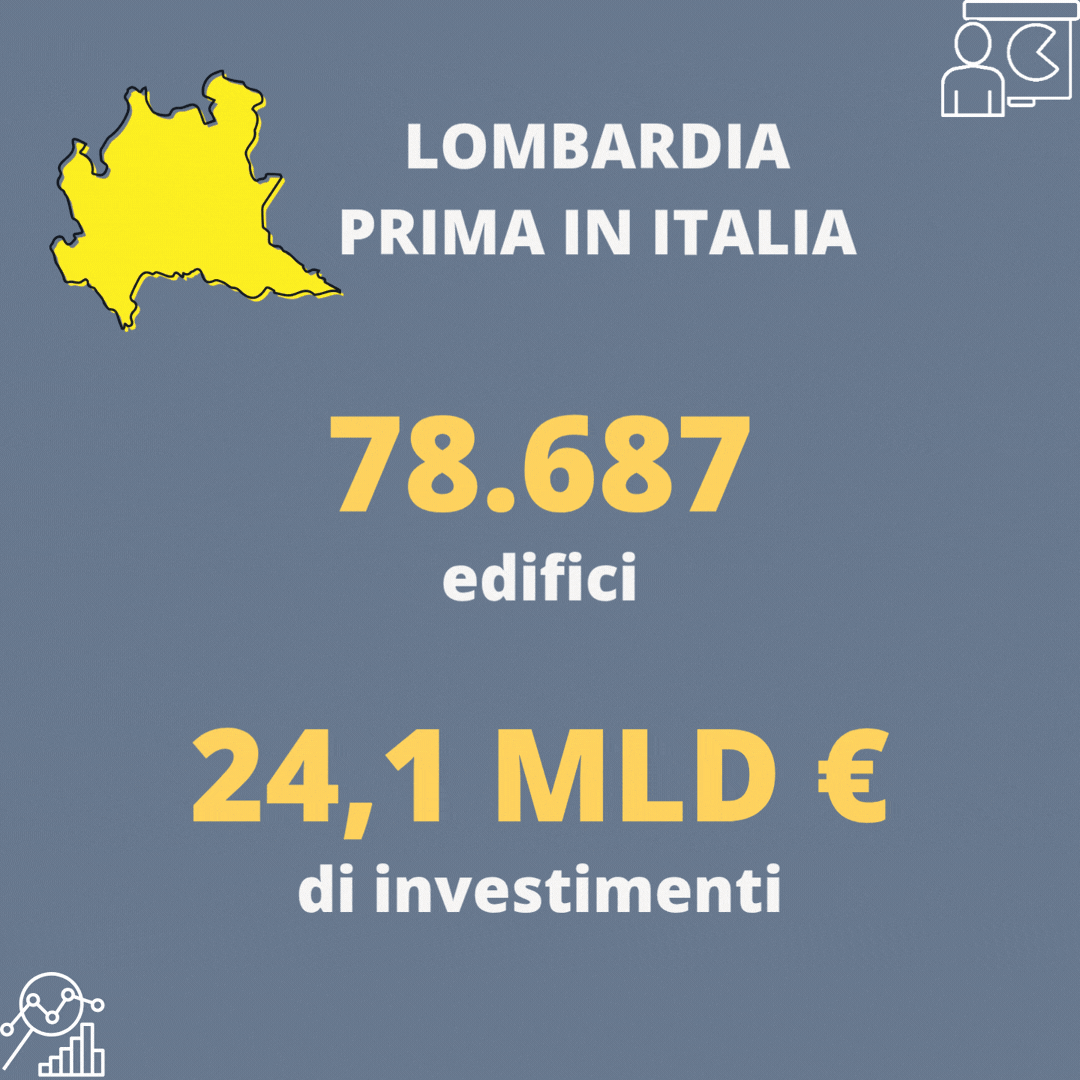
Appare verosimile l’ipotesi che sia gli incentivi fiscali legati ai c.d. Superbonus che i finanziamenti previsti dal PNRR abbiano favorito la dinamica di crescita dei prezzi registrata negli ultimi anni. E’ difficile pensare, invece, che solo i Superbonus siano stati la causa scatenante della rincorsa dei prezzi. E’ molto probabile, invece, che sul fenomeno abbiano agito più elementi, tra i quali, anche il rincaro dei prodotti energetici iniziati dopo la guerra in Ucraina nel 2022 e l’incremento delle quotazioni delle principali materie prime a livello internazionale.
Le statistiche restituiscono, inoltre, un quadro complesso: dopo una fase di crescita dei prezzi abbastanza costante e continua, nel periodo compreso soprattutto tra il 2021 e parte del 2023, gli indici dei prezzi alla produzione nel settore delle costruzioni si sono stabilizzati, tuttavia su livelli considerevolmente più elevati di quelli osservabili nel 2019 e nel 2020. Vi è poi un ulteriore “elemento critico”, ovvero la ripresa dell’incremento dei prezzi a partire dai primi mesi del 2026, probabilmente in concomitanza con le nuove tensioni nell’area del Golfo Persico e con l’acuirsi della crisi energetica ed il forte rincaro sia delle quotazioni di petrolio che di gas.
I dati analitici messi a disposizione dall’Istat, consentono di evidenziare, inoltre, la crescita “record” dei prezzi di alcuni prodotti da costruzione. Solo per fare un esempio, tra la fine del 2019 e agosto 2026, i prezzi alla produzione di mattoni, tegole e altri materiali in terracotta per l’edilizia sono aumentati dell’82,4%, quelli relativi a cemento, gesso e calce sono aumentati dell’86,8%, il prezzo del calcestruzzo è cresciuto del 52%, quello dei prodotti in calcestruzzo è aumentato del 40,4%, quello della carpenteria in legno per l’edilizia del 36%.
Infine, i prezzi di vendita degli immobili residenziali sembrano aver seguito quelli legati al processo costruttivo. Anzi, a dire il vero, i prezzi di vendita delle abitazioni hanno registrato incrementi maggiori rispetto a quelli dei prezzi alla produzione. Tra il 2019 ed il 2025 i costi di costruzione degli edifici residenziali sono aumentati del 13,2% mentre i prezzi di vendita delle abitazioni sono aumentati del 17,9%, con una differenza sostanziale tra nuovo costruito e abitazioni esistenti: nel primo caso infatti l’incremento dei prezzi di vendita è stato del 28,9% e nel secondo caso del 15,6%.
I dati, dunque, sembrano mostrare che il settore delle costruzioni e anche quello di vendita degli immobili siano posizionati su livelli di costo e di prezzo forse affrontabili nel periodo “espansivo” sostenuto, immediatamente nel periodo post pandemico, da una molteplicità di incentivi che oggi non esistono più o sono considerevolmente ridimensionati (si pensi a così detti bonus per l’edilizia). Questo significa che si opera con prezzi che potrebbero indurre ad un ridimensionamento della domanda di immobili ed avere effetti “restrittivi” di non poco conto sul mercato (oltre che sul comparto della progettazione in cui operano molti tecnici). D’altra parte alcuni effetti potenzialmente recessivi sono evidenti già oggi. Gli investimenti in abitazioni (a valori costanti) sono passati dal picco di quasi 142 miliardi di euro nel 2023 a 89,7 miliardi di euro nel 2024 e ad una ulteriore riduzione a 86 miliardi nel 2025 (-39%). Gli investimenti totali in costruzioni sono passati da 228,3 miliardi di euro nel 2023 a 222,5 miliardi nel 2025 (-2,5%)
Preoccupa non poco il fatto che la dinamica inflazionistica di molti prodotti da costruzione e degli stessi indici alla produzione nelle costruzioni, dopo essersi ridimensionata o spenta, soprattutto tra il 2024 ed il 2025, si è riattivata nel 2026. Tra gennaio ed agosto di quest’anno, ad esempio, l’indice dei prezzi alla produzione del residenziale e del non residenziale è aumentato del 2,7%, quello del comparto delle costruzioni di strade e autostrade è aumentato di ben il 7,4%, quello della costruzione di ponti e gallerie si è incrementato del 5,7%.
La spirale di crescita dei prezzi, appena descritta, sembra dunque porre una serie di ipoteche sulle dinamiche di crescita del settore delle costruzioni e, per alcuni versi, anche sul mercato delle vendite immobiliari. Al netto dei fatti contingenti, i dati disponibili spingono a chiedersi se sia possibile mettere in atto un sistema attraverso il quale contenere i prezzi alla produzione. E’ evidente che si tratta di un problema complesso per il quale, tra l’altro, è già previsto un meccanismo di rimborso negli appalti pubblici. Sarebbe utile tuttavia comprendere se sia possibile ed anche conveniente attivare politiche pubbliche che facciano leva ad esempio su sistemi di “price cap”, cioè limiti ai prezzi di vendita imposti almeno per alcune tipologie di prodotti.