Stralciare la norma che dilaziona in dieci anni le quote 2027 dei crediti Superbonus 2023, o quanto meno escludere dalla sua applicazione professionisti, imprese e soggetti non bancari. È la richiesta avanzata dal Consiglio Nazionale degli Ingegneri (CNI) nel corso dell’audizione alla Camera sul disegno di legge di Bilancio dello Stato per l’anno finanziario 2027 e sul bilancio pluriennale 2027-2029, che si è svolta ieri. Il CNI era rappresentato dal Consigliere Sandro Catta e ha partecipato insieme al Consiglio Nazionale dei Geologi, in rappresentanza della Rete Professioni Tecniche.
Superbonus: la rateizzazione mette a rischio la liquidità
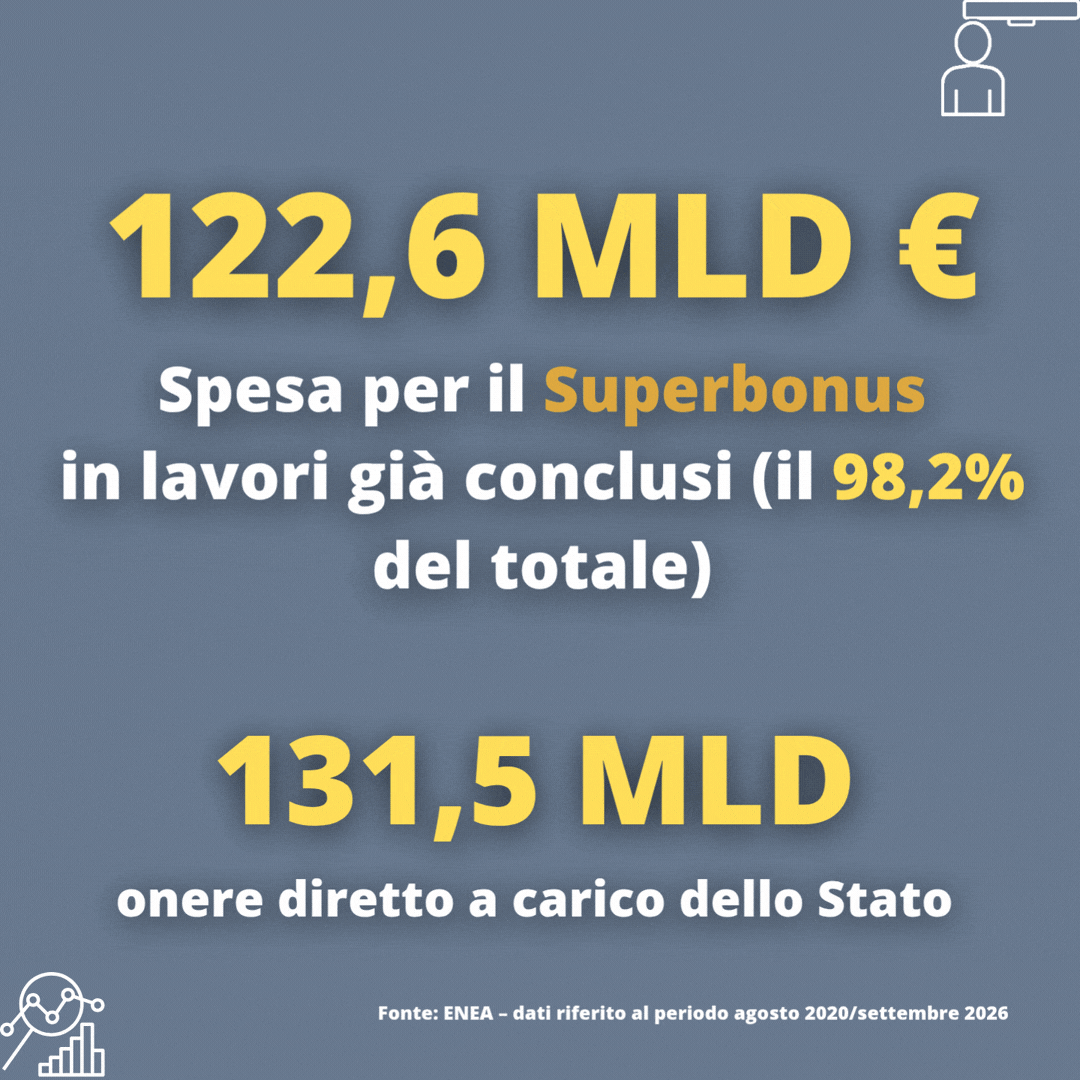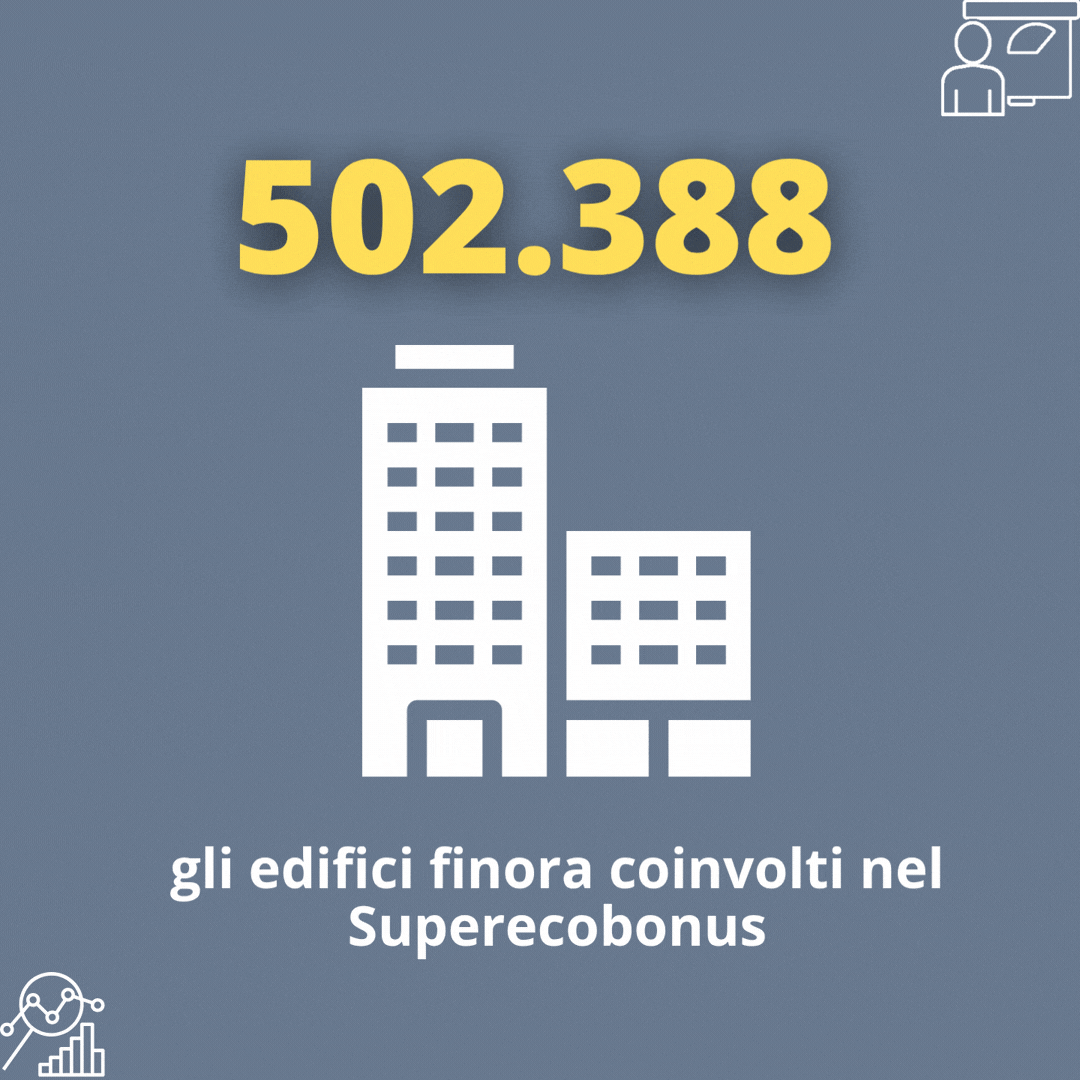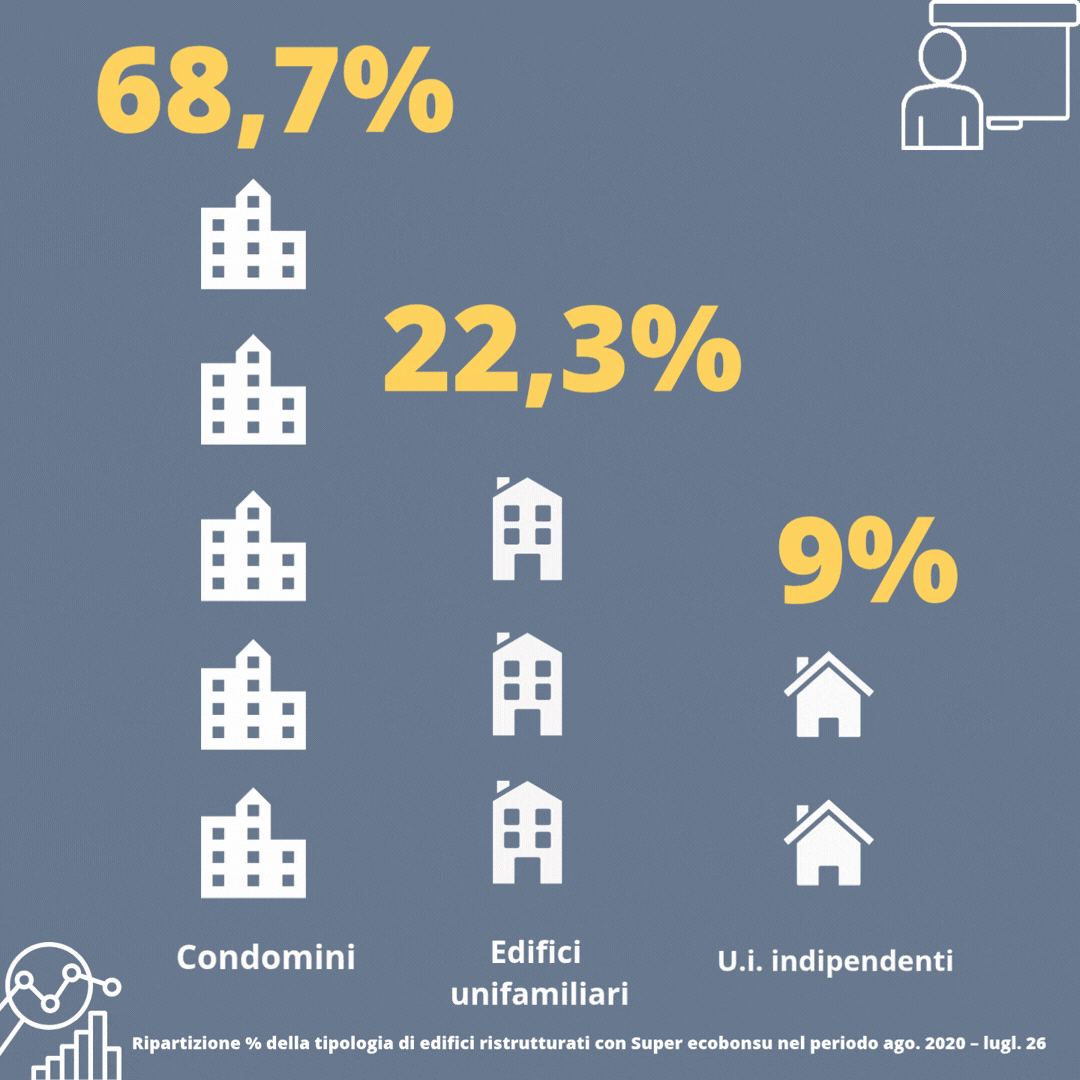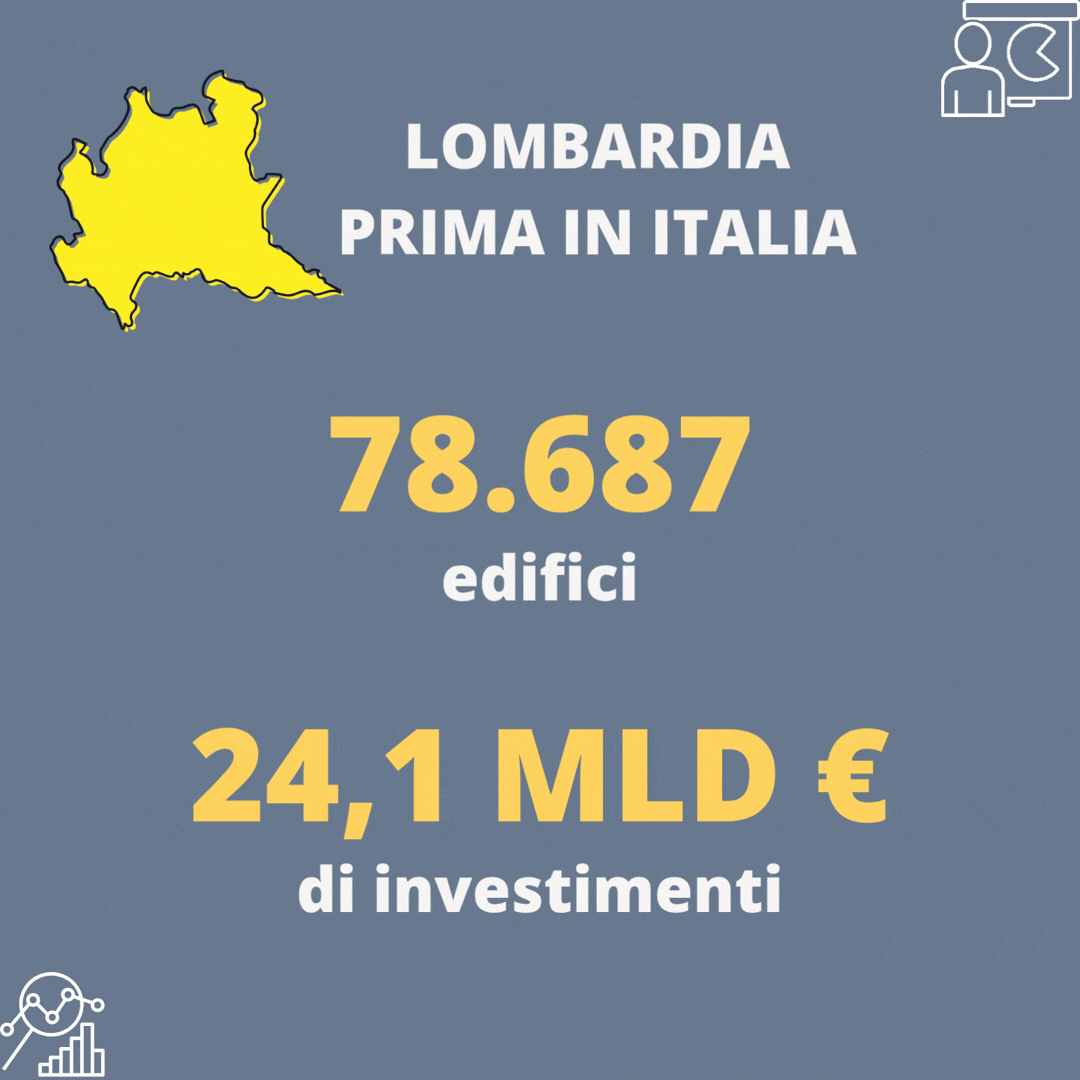
Il nodo principale riguarda l’articolo 37, comma 1, del disegno di legge. La norma prevede che le quote annuali utilizzabili nel 2027 dei crediti da cessione o sconto in fattura per le spese Superbonus 2023 vengano ripartite in dieci rate annuali di pari importo, fatte salve le quote per cui sia stata esercitata l’opzione prevista dall’art. 9, comma 4, del DL n. 176/2022. Secondo la relazione tecnica, l’effetto sul 2027 sarebbe di circa 18,5 miliardi di euro di minori compensazioni, con effetti di segno opposto per circa 2,05 miliardi annui dal 2028 al 2036.
Catta ha sottolineato la criticità della misura per i molti professionisti che hanno operato nella progettazione degli interventi con Superbonus e hanno acquisito crediti di imposta. Una ripartizione in dieci rate incide infatti su crediti già acquisiti e mette in difficoltà chi aveva pianificato il proprio livello di liquidità sulla base dei tempi di utilizzo originari.
Sismabonus: bene la misura, ma l’orizzonte annuale è troppo breve
Sempre in tema di bonus edilizi, il CNI valuta positivamente il Sismabonus 2027, che prevede una detrazione del 50% sull’abitazione principale e del 36% sugli altri immobili, con un tetto di spesa di 96.000 euro e l’attestazione del professionista abilitato (art. 4, comma 1, lett. b, nuovo art. 360-bis TUIR, commi 1-8). A preoccupare è l’orizzonte di un solo anno. Un intervento strutturale serio richiede circa due anni tra diagnosi, progetto, titoli e cantiere, e un incentivo con una finestra così ristretta perde efficacia e rende di fatto impossibile varare in Italia un Piano organico di prevenzione dal rischio sismico. Per questo il CNI ha chiesto un Sismabonus pluriennale, esteso almeno al 2030.
Innovazione, ammortamenti e Conto termico
Sul fronte degli incentivi all’innovazione, il CNI ha rilevato innanzitutto la modestia delle risorse stanziate. Ha inoltre evidenziato che i benefici sono riservati alle imprese residenti e alle stabili organizzazioni, escludendo i liberi professionisti, che pure fanno largo uso di software BIM, di calcolo strutturale e di modellazione energetica in cloud. Da qui la richiesta di estendere la misura agli esercenti arti e professioni e di aumentarne la dotazione economica.
Il Consiglio Nazionale ha poi notato che nel DDL non si trovano disposizioni nuove o di rifinanziamento sulla maggiorazione degli ammortamenti, né su strumenti per i quali sia richiesta la perizia di un tecnico iscritto all’Albo professionale, ingegnere o perito industriale. Parere favorevole, infine, sul rifinanziamento del Conto termico per l’edilizia pubblica, con un’osservazione: gli incentivi non sono previsti per il 2027, ma solo a partire dal 2028.
Regime forfettario: bene l’ampliamento, ma restano i problemi
Catta si è soffermato anche sul regime forfettario. L’ampliamento della platea dei professionisti interessati è un fattore positivo, soprattutto per molti giovani ingegneri, ma non mancano le criticità. La prima riguarda il doppio binario tra fiscalità dei redditi e IVA, con soglie rispettivamente di 100.000 e 85.000 euro, che dà vita a un regime ibrido complesso. Resta poi irrisolto il “gradino” fiscale all’uscita dal regime, che disincentiva la crescita e l’aggregazione: il CNI ha proposto un meccanismo di uscita graduale, ad esempio una flat tax incrementale biennale, e ha chiesto che la partecipazione a STP e associazioni professionali non sia causa di esclusione dal regime.
Il Consiglio Nazionale ritiene inoltre che la questione vada affrontata in termini più generali. La mancata applicazione dell’IVA sulle prestazioni, accompagnata dall’impossibilità di detrarre l’IVA sugli acquisti, può determinare differenze nelle condizioni di offerta dei servizi professionali. Nelle collaborazioni e nelle aggregazioni, poi, il professionista forfettario che assume un incarico e affida parte delle attività a colleghi in regime ordinario deve sostenere l’IVA da questi addebitata senza poterla detrarre. Quell’imposta diventa così un costo aggiuntivo, che può scoraggiare il ricorso a competenze esterne e ostacolare proprio le forme di collaborazione multidisciplinare di cui la professione ha crescente necessità.
Il giudizio complessivo
Nel complesso il CNI giudica positivamente l’impianto di una legge di Bilancio che si profila come una manovra di tenuta, pur senza far mancare un elenco di segnalazioni puntuali. In occasione dell’audizione è stato depositato un documento che riassume tutte le osservazioni e le proposte del Consiglio Nazionale degli Ingegneri sul disegno di legge di Bilancio.